Levantamento da Juros Baixos com mais de 10 milhões de pedidos de crédito mostra que a taxa de aprovação de trabalhadores com carteira assinada é 2,3 vezes a registrada entre trabalhadores informais
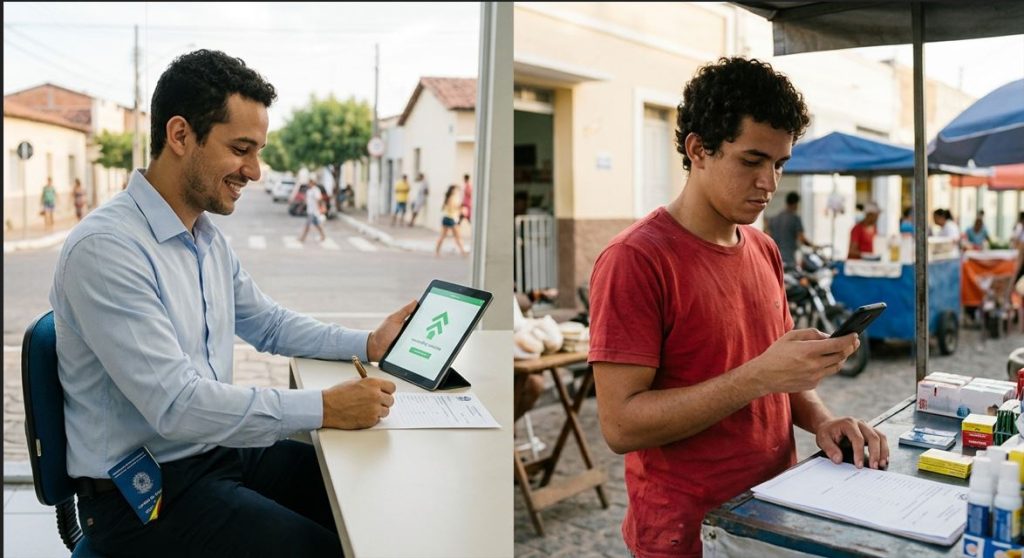
Conseguir um empréstimo pessoal pode ser mais difícil para quem trabalha na informalidade. Dados do Índice Juros Baixos de Empréstimo (IJBE) mostram que a taxa de aprovação de trabalhadores com carteira assinada (CLT) foi 2,3 vezes a registrada entre trabalhadores informais.
O levantamento da Juros Baixos, realizado a partir de mais de 10 milhões de pedidos de empréstimo processados pela plataforma, analisou o comportamento dos consumidores e os principais fatores associados à aprovação de crédito no Brasil.
Os resultados indicam que, além da renda, características como vínculo profissional, score de crédito e existência de restrições no CPF ajudam a explicar por que consumidores podem obter resultados diferentes ao buscar empréstimo.
Score de crédito amplia diferença entre consumidores
O score aparece como um dos principais fatores de diferenciação na análise.
Consumidores com Score Interno acima de 800 apresentaram uma taxa de aprovação 4,7 vezes a observada entre aqueles com pontuação abaixo de 500.
Em relação à média geral, a taxa de aprovação dos consumidores com score acima de 800 foi 1,6 vez maior.
Apesar disso, apenas 26% dos solicitantes analisados possuíam Score Interno superior a 700. Os outros 74% estavam abaixo desse patamar.
Os números mostram como o histórico financeiro do consumidor continua tendo peso relevante na análise de crédito.
Quase metade dos solicitantes tinha restrição no CPF
Outro fator que limita o acesso ao crédito é a presença de restrições no CPF.
Em janeiro de 2026, 46% das pessoas que buscaram empréstimo pessoal tinham alguma restrição, mas apenas 19% desse grupo conseguiu aprovação.
A diferença, de 27 pontos percentuais, permaneceu praticamente estável durante os 15 meses analisados pelo estudo.
O cenário reforça um dos principais desafios do mercado: consumidores que recorrem ao crédito para reorganizar a vida financeira podem encontrar barreiras adicionais justamente por causa de seu histórico.
Vínculo profissional faz diferença na aprovação
A ocupação profissional também apresentou diferenças relevantes.
Enquanto trabalhadores CLT tiveram uma taxa de aprovação 2,3 vezes a dos trabalhadores informais, aposentados e pensionistas do INSS registraram uma taxa equivalente a 1,6 vez a média geral.
Entre empresários, a taxa chegou a 4,7 vezes a média, embora esse grupo represente uma parcela menor da base analisada.
Já os desempregados apresentaram o menor índice de conversão do levantamento, equivalente a 30% da média nacional.
Os dados indicam que fatores como estabilidade profissional, comprovação de renda e previsibilidade do fluxo de recursos estão associados a maiores índices de aprovação.
Região também apresenta diferenças
As diferenças também aparecem quando os dados são analisados regionalmente.
O Sudeste concentrou 52,3% das aprovações, seguido pelo Sul, com 17,7%; Nordeste, com 13,4%; Centro-Oeste, com 9,8%; e Norte, com 5,1%.
A taxa de aprovação registrada no Sul foi 2,1 vezes a observada no Nordeste.
O Nordeste concentrou cerca de 25% das solicitações de empréstimo, mas respondeu por 17% das aprovações.
São Paulo, por sua vez, respondeu por 24,9% de todas as solicitações de empréstimo pessoal registradas no país em março de 2026.
Segundo Arthur Bonzi, cofundador e COO da Juros Baixos, “Os dados mostram que a ocupação e o histórico financeiro têm impacto relevante no acesso ao crédito. Quando vemos que trabalhadores CLT apresentam uma taxa de aprovação 2,3 vezes a dos informais, fica evidente como a previsibilidade de renda ainda pesa na análise das instituições financeiras”.
A análise da empresa indica que consumidores com score mais elevado, CPF sem restrições e ocupação formal apresentam melhores resultados em diferentes regiões do país.
Pré-aprovação chegou a 66,6%
O IJBE Q1/2026 também identificou avanço na pré-aprovação de empréstimos pessoais.
Em janeiro de 2026, a taxa chegou a 66,6%, maior nível da série analisada e uma alta de 8,7 pontos percentuais em comparação com janeiro do ano anterior
Em dezembro de 2025, o volume de aprovações já era 3,2 vezes o registrado em janeiro daquele ano, enquanto a quantidade de solicitantes elegíveis havia crescido 2,7 vezes no mesmo intervalo.
Os números mostram que, embora o mercado tenha ampliado a quantidade de consumidores aprovados, o acesso ao crédito continua apresentando diferenças importantes de acordo com o perfil financeiro e profissional de cada solicitante.
Sobre o IJBE
O Índice Juros Baixos de Empréstimo (IJBE) é um indicador trimestral desenvolvido pela Juros Baixos para acompanhar o comportamento do mercado de crédito brasileiro.
Construído com dados de mais de 10 milhões de pedidos processados pela plataforma, o estudo acompanha indicadores como volume de solicitações, perfil dos consumidores, aprovações, valores solicitados, distribuição geográfica e principais motivações para a busca por crédito.
Sobre a Juros Baixos
A Juros Baixos é uma plataforma de tecnologia financeira que conecta consumidores que buscam crédito a instituições financeiras parceiras.
Além da atuação voltada ao consumidor, a empresa oferece infraestrutura de originação de crédito e soluções de Embedded Finance para empresas interessadas em distribuir produtos financeiros em seus próprios canais.
Fonte dos dados: Índice Juros Baixos de Empréstimo — IJBE Q1/2026