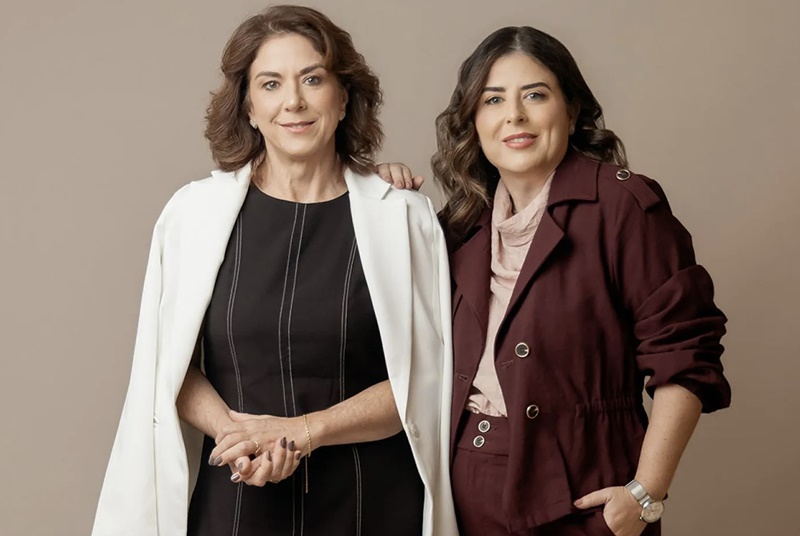
Advogadas especialistas em previdência, do Zanardi Advogados, alertam que a economia mensal pode ter impacto no futuro e recomendam avaliar o histórico de contribuições antes de optar pela modalidade.
A possibilidade de formalizar uma atividade de maneira simplificada e contribuir com um valor reduzido torna o Microempreendedor Individual (MEI) uma opção para muitos profissionais. O que nem sempre é considerado, porém, é o impacto dessa escolha no planejamento previdenciário e na aposentadoria.
Segundo as advogadas especialistas em previdência Joseane Zanardi e Adriana Zanardi, do Zanardi Advogados, a contribuição do MEI corresponde a 5% do salário mínimo e dá acesso aos benefícios previdenciários previstos para a categoria. A escolha, porém, não deve ser feita apenas com base no valor mensal da contribuição.
“Antes de abrir um MEI, é importante olhar para o histórico previdenciário daquela pessoa e entender se essa modalidade faz sentido para a situação profissional e para os objetivos que ela tem em relação à aposentadoria. O fato de a contribuição ser mais baixa não significa necessariamente que seja a melhor escolha no longo prazo”, explica Joseane Zanardi.
A contribuição mais baixa nem sempre significa a melhor escolha
Um dos pontos de atenção está no valor sobre o qual o MEI realiza sua contribuição. Para muitos trabalhadores, especialmente aqueles que ao longo da vida profissional têm rendimentos próximos de um a três salários mínimos, o MEI pode parecer uma alternativa natural — e, em alguns casos, a única opção considerada — para formalizar a atividade e contribuir para a previdência. Mesmo nessas situações, porém, é importante avaliar se essa é de fato a modalidade mais adequada à realidade profissional e aos objetivos de cada pessoa.
“É comum a pessoa olhar para o MEI porque a contribuição é mais baixa e entender que essa é a melhor alternativa. Mas é preciso considerar a realidade daquele trabalhador, o tipo de atividade que ele exerce, seu histórico de contribuições e o que ele espera da previdência no futuro. A escolha deve ser feita olhando para o conjunto dessas informações”, afirma Adriana Zanardi.
O cuidado também vale para quem já construiu um histórico de contribuições sobre rendimentos mais elevados. Nesses casos, passar a contribuir como MEI, com base no salário mínimo, pode ter impacto no planejamento da aposentadoria e nas expectativas em relação ao benefício futuro.
“Imagine uma pessoa que durante muitos anos contribuiu sobre uma remuneração de R$ 8 mil, R$ 10 mil ou mais e, em determinado momento, passa a contribuir como MEI. É importante entender como essa mudança se encaixa no histórico previdenciário. Não basta olhar apenas para o quanto será economizado todos os meses”, alerta Joseane Zanardi.
Por isso, antes de optar pelo MEI, as advogadas recomendam analisar a situação de cada pessoa, considerando o histórico de contribuições, a atividade profissional, a renda atual e os objetivos relacionados à aposentadoria.
Outros benefícios também exigem atenção
O planejamento não deve considerar apenas a aposentadoria. A contribuição previdenciária também está relacionada à proteção em outras situações, como incapacidade para o trabalho e maternidade.
Por isso, além de avaliar a modalidade de contribuição, é importante manter organizadas as guias e os respectivos comprovantes de pagamento, preferencialmente em arquivo digital.
Contribuição deve ser paga em dia
Outro ponto de atenção é o pagamento das contribuições. A contribuição do MEI não deve ser tratada como uma despesa que pode ser acumulada para pagamento posterior.
Segundo as especialistas, o pagamento deve ser realizado dentro do prazo estabelecido. Contribuições pagas em atraso podem ter regras específicas para serem consideradas e podem gerar dificuldades quando o trabalhador precisar comprovar o direito a determinado benefício.
“É importante tratar a contribuição previdenciária como um compromisso mensal. Não se deve partir da ideia de que será possível simplesmente deixar os pagamentos acumularem e regularizar tudo posteriormente, porque existem regras para que essas contribuições sejam consideradas”, explica Joseane.
Cinco cuidados antes de optar pelo MEI
1. Avalie se o MEI é adequado à sua situação. Considere o histórico de contribuições, a atividade profissional, a renda atual e os objetivos relacionados à aposentadoria.
2. Pague a contribuição dentro do prazo. A contribuição deve fazer parte do planejamento financeiro mensal e não ser tratada como uma despesa que pode ser acumulada.
3. Guarde guias e comprovantes. Manter os documentos organizados pode facilitar a comprovação dos pagamentos e dos períodos contributivos quando necessário.
4. O MEI deve corresponder a uma atividade efetivamente exercida. A modalidade deve estar relacionada a uma atividade permitida e efetivamente desenvolvida pelo profissional, e não ser utilizada simplesmente como uma forma de contribuir para a previdência.
5. Em caso de dúvida, busque orientação sobre a sua situação. A análise do histórico contributivo e dos objetivos individuais permite avaliar as consequências de diferentes modalidades de contribuição para a trajetória previdenciária.
Previdência exige planejamento
Para as advogadas, o principal cuidado é não tomar uma decisão previdenciária olhando somente para a economia imediata.
“O MEI pode ser uma alternativa adequada para determinadas situações, mas não existe uma escolha que seja igual para todos. O planejamento previdenciário precisa considerar a trajetória profissional e os objetivos de cada pessoa. Por isso, antes de optar por uma modalidade de contribuição, é importante entender como essa decisão se encaixa no planejamento para o futuro”, conclui Joseane.
Sobre o Zanardi Advogados
O Zanardi Advogados é um escritório com atuação especializada em Direito Previdenciário, voltado ao atendimento personalizado e à defesa dos direitos de pessoas físicas e empresas. Com sede em Campinas (SP), o escritório possui mais de 30 anos de experiência e atua com foco em planejamento previdenciário, benefícios por incapacidade, aposentadorias, pensões e consultoria previdenciária preventiva. Liderado pelas advogadas especialistas em previdência, Joseane Zanardi e Adriana Zanardi, o escritório se destaca pelo atendimento humanizado, análise individualizada dos casos e acompanhamento próximo dos clientes. Para mais informações acesse: https://zanardiadvogados.adv.